Domain versicherungskatalog.de kaufen?
Wir ziehen mit dem Projekt
versicherungskatalog.de um.
Sind Sie am Kauf der Domain
versicherungskatalog.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungskatalog.de kaufen?
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **
Ähnliche Suchbegriffe für Erbrechtliche Regelungen
Top-Angebote
Produkte zum Begriff Erbrechtliche Regelungen:

-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
-
Welche gesetzlichen Regelungen gelten für die Haftpflichtversicherung im Versicherungsrecht?
Für die Haftpflichtversicherung gelten die Regelungen des Versicherungsvertragsgesetzes (VVG) sowie des Bürgerlichen Gesetzbuches (BGB). Diese Gesetze regeln unter anderem die Pflichten des Versicherungsnehmers, die Leistungspflicht des Versicherers und die Verjährungsfristen bei Schadensfällen. Zudem müssen Versicherungsunternehmen bestimmte Mindestanforderungen erfüllen, um Haftpflichtversicherungen anbieten zu dürfen. **
-
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens ist man verpflichtet, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei grob fahrlässigem Verhalten kann die Versicherung die Leistungen kürzen. **


Welche gesetzlichen Regelungen müssen beim Abschluss einer Haftpflichtversicherung beachtet werden?
Es gibt keine gesetzliche Pflicht zum Abschluss einer Haftpflichtversicherung, jedoch ist sie dringend empfohlen, um sich vor finanziellen Risiken zu schützen. Die Versicherung muss den gesetzlichen Anforderungen entsprechen und sollte individuell auf die Bedürfnisse des Versicherungsnehmers zugeschnitten sein. Bei Vertragsabschluss sollten alle relevanten Informationen wahrheitsgemäß angegeben werden, um im Schadensfall eine reibungslose Abwicklung zu gewährleisten. **
Was sind die geltenden Regelungen für die Auszahlung der Todesfallleistung in einer Lebensversicherung?
Die Todesfallleistung einer Lebensversicherung wird in der Regel an die im Vertrag benannten Begünstigten ausgezahlt. Falls keine Begünstigten benannt wurden, wird die Leistung gemäß den gesetzlichen Regelungen an die gesetzlichen Erben ausgezahlt. Die Auszahlung erfolgt in der Regel nach Vorlage des Originals der Sterbeurkunde und der erforderlichen Unterlagen. **
Top-Angebote
Produkte zum Begriff Erbrechtliche Regelungen:
-
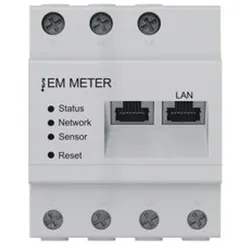
Stiebel Eltron Zubehör Regelungen EM MeterZählertyp=elektronischNennstrom (In)=63 AMaximalstrom (Imax)=63 ANennspannung (Un) N-L=110..230 VNennspannung (Un) L-L=230..400 VFrequenz=50..60 HzPolart=Dreileiter/VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=Bezug/LieferungGeeicht=neinImpulsausgang=ohneAnzeigeart=ohneMontageart=EinbauBreite in Teilungseinheiten=4Breite=70 mmTiefe=65 mmHöhe=88 mmAusführung der Schnittstelle=sonstigeEDL40-Signatur=neinSchutzart (IP)=IP2XSchutzart (NEMA)=sonstige544,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
-
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
Ähnliche Suchbegriffe für Erbrechtliche Regelungen
-
Klimpel, Moritz: Zur kompetenziellen Qualifikation baurechtlicher RegelungenZur kompetenziellen Qualifikation baurechtlicher Regelungen , Am Beispiel von Ortsbildschutz und Ortsbildgestaltung , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: Schriften zum Baurecht##, Autoren: Klimpel, Moritz, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 220, Keyword: Art. 74 GG; Außenbereich; Baukultur; Baurecht; Bebauungsplan; Bodenrecht; Bodenverteilung; Gesetzgebungskompetenz; Grundgesetz; Innenbereich; Kompetenzüberschreitung; Landschaftsbild; Ortsbild; Räumlicher Zusammenhang; Straßenbild; Städtebauliche Gestalt; kompetenzielle Qualifikation; Örtliche Bauvorschriften, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 221 Blätter, Länge: 227, Breite: 153, Höhe: 16, Gewicht: 362, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche gesetzlichen Regelungen gelten für die Haftpflichtversicherung im Versicherungsrecht?
Für die Haftpflichtversicherung gelten die Regelungen des Versicherungsvertragsgesetzes (VVG) sowie des Bürgerlichen Gesetzbuches (BGB). Diese Gesetze regeln unter anderem die Pflichten des Versicherungsnehmers, die Leistungspflicht des Versicherers und die Verjährungsfristen bei Schadensfällen. Zudem müssen Versicherungsunternehmen bestimmte Mindestanforderungen erfüllen, um Haftpflichtversicherungen anbieten zu dürfen. **
-
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens ist man verpflichtet, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei grob fahrlässigem Verhalten kann die Versicherung die Leistungen kürzen. **
-
Welche gesetzlichen Regelungen müssen beim Abschluss einer Haftpflichtversicherung beachtet werden?
Es gibt keine gesetzliche Pflicht zum Abschluss einer Haftpflichtversicherung, jedoch ist sie dringend empfohlen, um sich vor finanziellen Risiken zu schützen. Die Versicherung muss den gesetzlichen Anforderungen entsprechen und sollte individuell auf die Bedürfnisse des Versicherungsnehmers zugeschnitten sein. Bei Vertragsabschluss sollten alle relevanten Informationen wahrheitsgemäß angegeben werden, um im Schadensfall eine reibungslose Abwicklung zu gewährleisten. **
-
Was sind die geltenden Regelungen für die Auszahlung der Todesfallleistung in einer Lebensversicherung?
Die Todesfallleistung einer Lebensversicherung wird in der Regel an die im Vertrag benannten Begünstigten ausgezahlt. Falls keine Begünstigten benannt wurden, wird die Leistung gemäß den gesetzlichen Regelungen an die gesetzlichen Erben ausgezahlt. Die Auszahlung erfolgt in der Regel nach Vorlage des Originals der Sterbeurkunde und der erforderlichen Unterlagen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.